
Aktienbarometer Schweiz – 30. Juni 2026
Vorbemerkung
Meine Einschätzungen verstehen sich als Beitrag zur Meinungsbildung – nicht mehr, aber hoffentlich auch nicht weniger. Finanzmärkte im Allgemeinen und Aktienmärkte im Besonderen verhalten sich zu oft wie ungezogene Kinder. Sie halten sich nicht gerne an Regeln, auch wenn diese zuweilen durchaus vernünftig erscheinen.
Ich halte mich im Folgenden an den Swiss Performance Index (SPI). Der SPI ist ein Total Return Index und umfasst alle (rund 205) an der SIX primär kotierten Aktien (ohne Investmentgesellschaften). Er zeigt die Entwicklung des Aktienmarkts Schweiz unter der Annahme, dass die geleisteten Bruttodividenden unmittelbar reinvestiert werden.
9,86% Zwischenperformance (YTD) per 30.06.2026
Am Dienstag, 30.12.2025, beschloss der SPI das Aktienjahr 2025 mit 18'219.49 Punkten. Zwei Monate danach, am Freitag, 27.02.2026, notierte der SPI ein Tageshöchst 19'309.93 Punkten: Ein sattes Plus von 5,99%! Sechszehn Börsentage später, am Montag, 23.03.2026, zählte der SPI im Tagestief gerade noch 16'847.58 Punkte: Ein Taucher von veritablen (–)12,75%! Das war des Schlechten wohl zu viel. Noch am selben Tag schoss der SPI auf 17'515.59 Punkte hoch (Tagesschluss: 17'311.06). In der Folge hob der SPI zu einer eigentlichen Rally an. Gemessen am Tageshoch (20'141.93) vom Dienstag, 30. Juni, rechnet sich kräftiges Plus von 19,55%.
Auf Halbjahresbasis resultiert zu Schlusskursen (31.12.2025: 18'219.49, 30.06.2026: 20'015.46) eine Performance (YTD) beachtlichen 9,86%. In der 39-jährigen Geschichte des SPI (31.12.1987 bis 30.06.2026) reicht dies allerdings nur für Rang 14. Mehr als doppelt so hoch rentierten die Halbjahre 1997 (41,26%), 1998 (26,53%), 2019 (21,84%), 1993 (20,59%) und 1991 (20,15%).
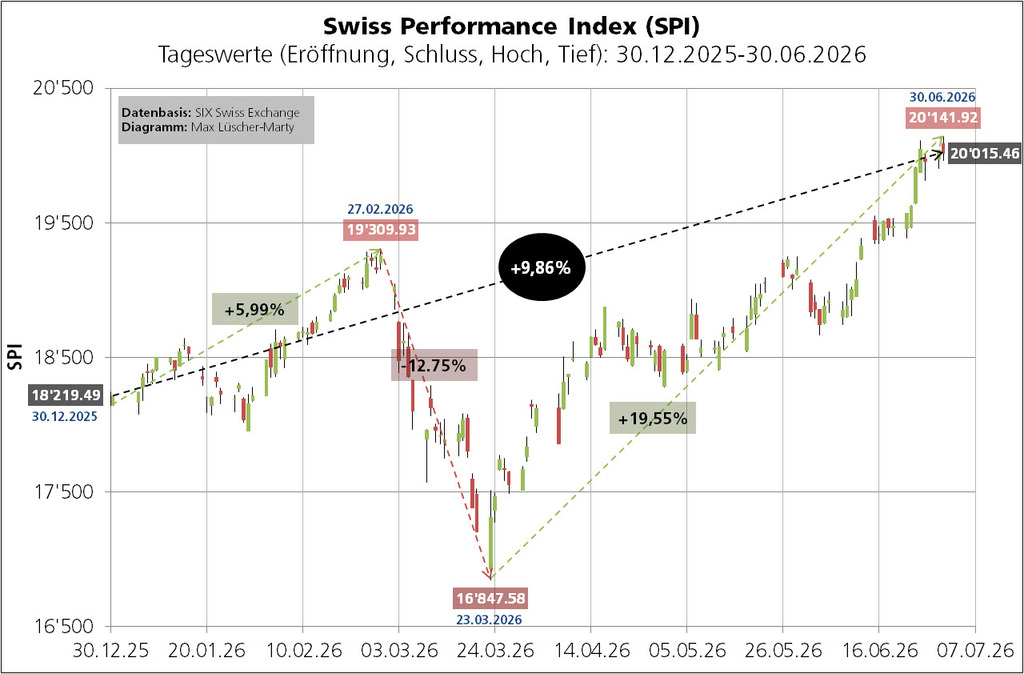
Abbildung 1
Halbjahresergebnis 2026: 3.86 Prozentpunkte über dem historischen Mittel
Von 1988 bis 2025 performte der SPI im ersten Halbjahr im Schnitt mit 6,00%. Mit 9,86% liegt das erste Halbjahr 2026 also deutlich voraus. Was darf nun für das dritte und das vierte Quartal erwartet werden? Historisch ist das dritte Quartal das schwächste. Im Mittel hat der SPI (–)1,06% verloren. Anders das vierte Quartal: Hier legte der SPI um durchschnittlich 3,62% zu.
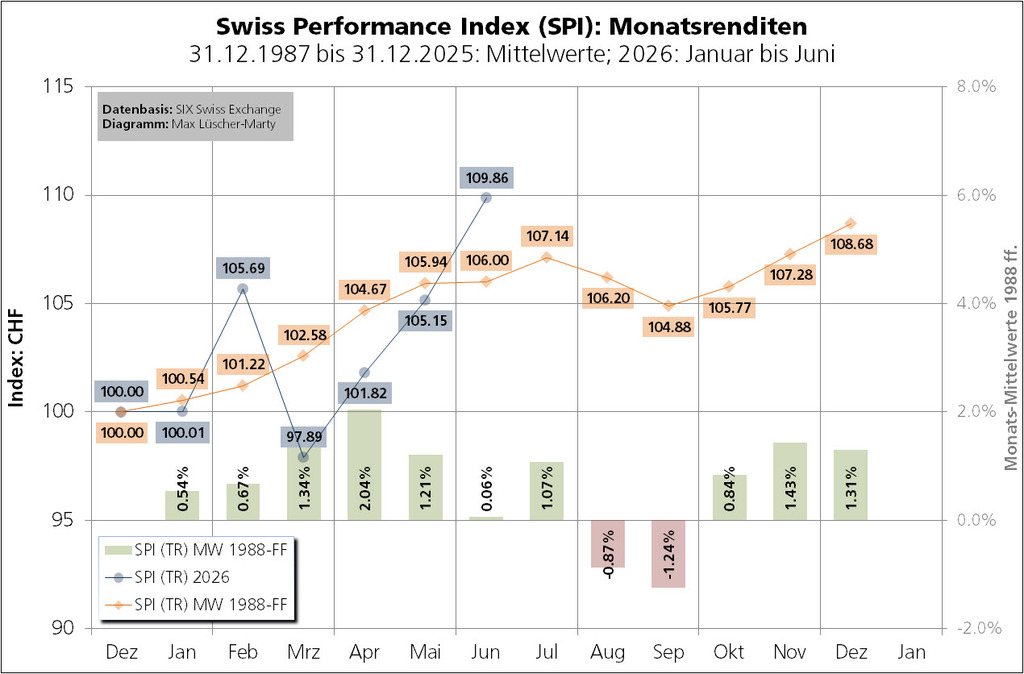
Abbildung 2
Und die Lehre daraus? Wer sich neu positionieren will oder eine bestehende Position ausbauen möchte, schaut wohl am besten von der Seitenlinie zu und wartet die Entwicklung bis Ende September ab.
Die lange Sicht: Trendkanal-Barometer signalisiert Überbewertung von rund 9,5%
Am Dienstag, 30.06.2026, schloss der SPI mit 20'015,46 Punkten. Gemessen am «neutralen» Wert (Mittelwert) meines Trendkanals von aktuell 18'285.81 SPI-Punkten, notiert der CH-Aktienmarkt 1'729.65 Punkte über Wert. Prozentual entspricht dies einer «Überbewertung» von 9,46% (20'015.46÷18'285.81 –1), oder, anders herum, einem Korrekturpotential (–)8,64% (18'285.81 ÷ 20'015.46 –1). Der Erwartungswert des SPI per Ende Jahr (19'011.33) indiziert für das zweite Halbjahr einen Verlust von (–)5,02%.
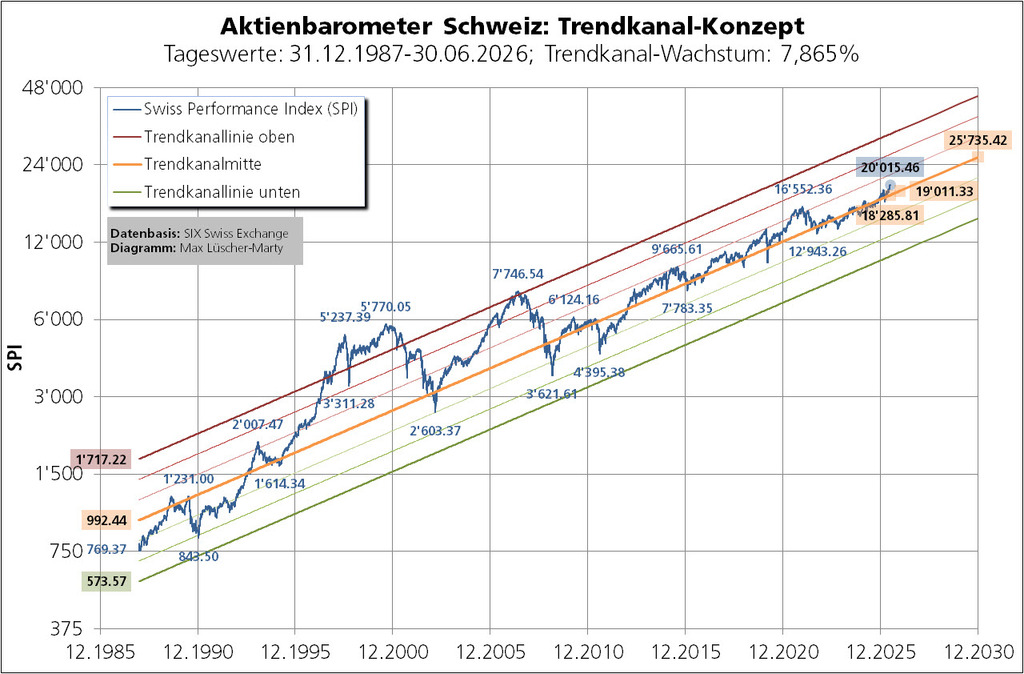
Abbildung 3
Mit einem Anlagehorizont von 4.5 Jahren (bis Ende 2030) liegt das Verlustrisiko bei rund 20%; die Wahrscheinlichkeit einer mittleren Jahresrendite von 5% und mehr bei rund 60%.
Mein Trendkanal-Aktienbarometer (kurz: TK-Aktienbarometer) auf Punktebasis kann den Eindruck erwecken, als halte sich das volatile Auf und Ab des CH-Aktienmarktes in relativ engen Grenzen. Ich dopple deshalb mit dem TK-Aktienbarometer auf Prozentbasis nach. Wie ersichtlich (Abb. 4), weist dieser eine Überbewertung bzw. ein Korrekturpotential von stetigen (–)9,04% aus.
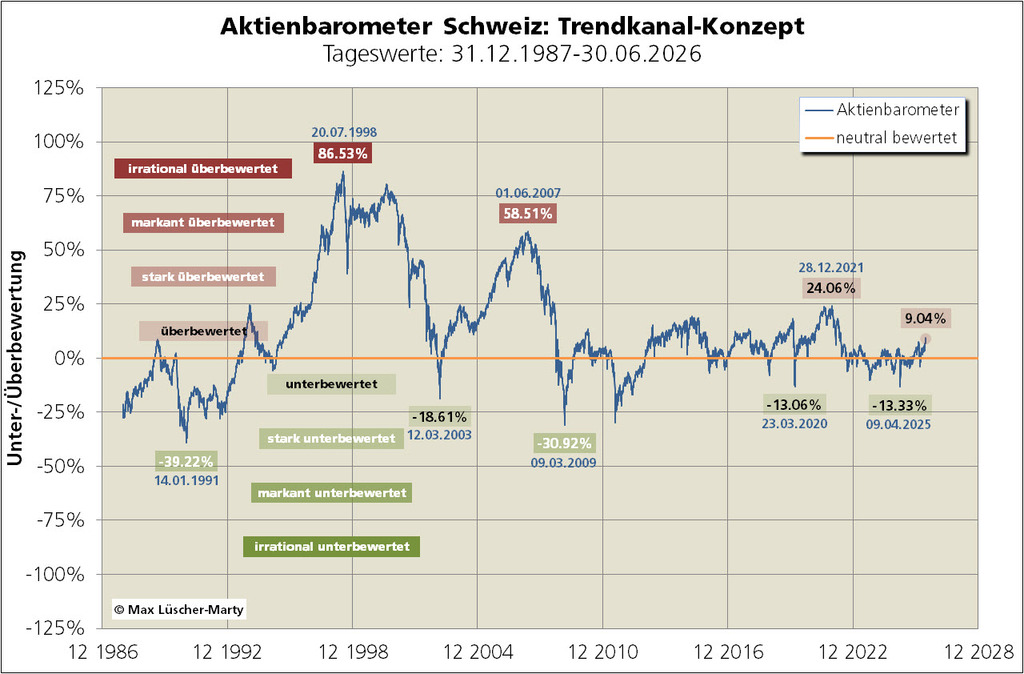
Abbildung 4
Wer wirklich langfristig denkt und darauf vertraut, dass der CH-Aktienmarkt einem – wenn auch volatilen – Aufwärtstrend folgt, darf recht zuversichtlich in die lange Zukunft blicken.
Die mittlere Sicht: KGV-Barometer signalisiert Überbewertung von rund 22%
Die bisherigen Ausführungen basieren auf der Analyse und Interpretation historischer Datenreihen. Sie blenden das aktuelle/erwartete wirtschaftliche und politische Umfeld aus. Mit dem leicht nachvollziehbaren KGV- bzw. P/E-Konzept bringe ich einen Aspekt der fundamentalen Sicht ins Spiel.
Das KGV (Kurs-Gewinn-Verhältnis) bzw. das P/E (Price/Earnings Ratio) ergibt sich, indem man den aktuellen Kurs einer Aktie durch den Unternehmensgewinn (Jahresgewinn) pro Aktie (englisch: Earnings per Share, EPS) teilt. Bei einem Aktienkurs von bspw. CHF 80.00 und einem EPS von bspw. CHF 5.00 rechnet sich ein KGV (P/E) von 16 (80÷5 = 16). Das KGV (P/E) wird (z.B. von Bloomberg) auch für wichtige Aktienindizes publiziert. Man spricht vom Markt-KGV (englisch: Market P/E). Werden bspw. für einen Aktienmarkt (Aktienindex) 16'625 Punkte und ein Markt-KGV (Marktet P/E) von 17.50 ausgewiesen, entsprechen die kumulierten Gewinne der im Index enthaltenen Aktien 950 Indexpunkten (16'625÷17.50 = 950).
Per 30.06.2026 veranschlagt Bloomberg (Quelle: Finanz und Wirtschaft) die erwarteten Gewinne für die nächsten 12 Monate mit 1'001.10 Punkten. Das ergibt ein Markt-KGV von 19.99 (20'015.46÷1'001.10 = 19.99). Entsprechend wird am CH-Aktienmarkt im Schnitt rund 20-mal der erwartete Gewinn bezahlt.
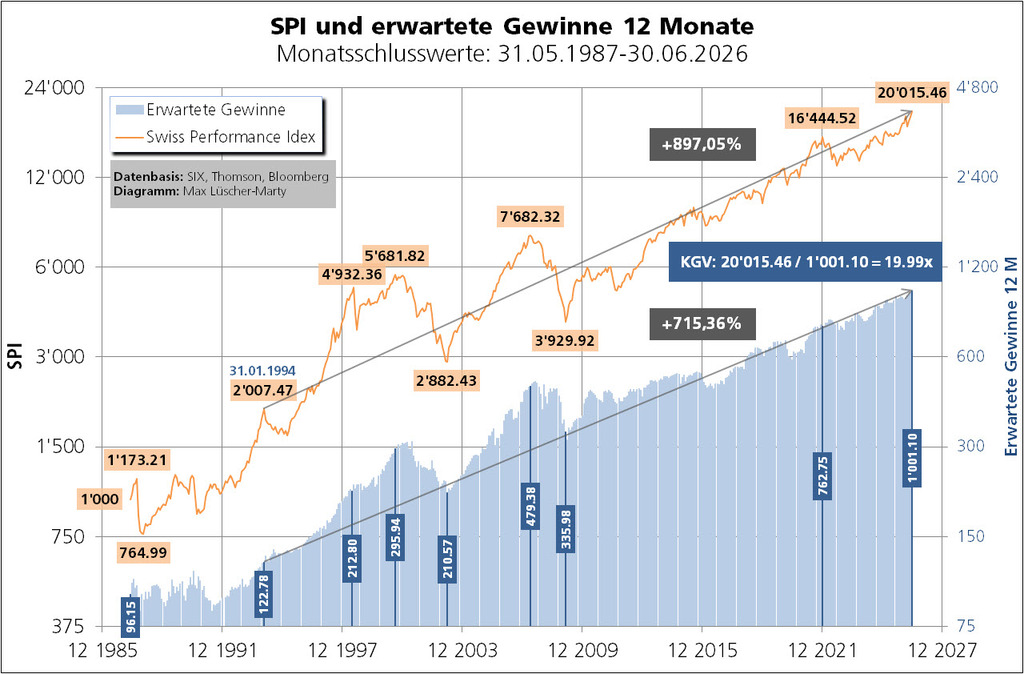
Abbildung 5
Der historische Mittelwert des SPI-KGV rechnet sich mit rund 16.35 und die Standardabweichung mit rund 3.25. (Abb. 6). KGVs von 19.60 (16.35+3.25) und mehr bzw. von 13.10 (16.35–3.25) und weniger haben eine Wahrscheinlichkeit von je rund 16%.
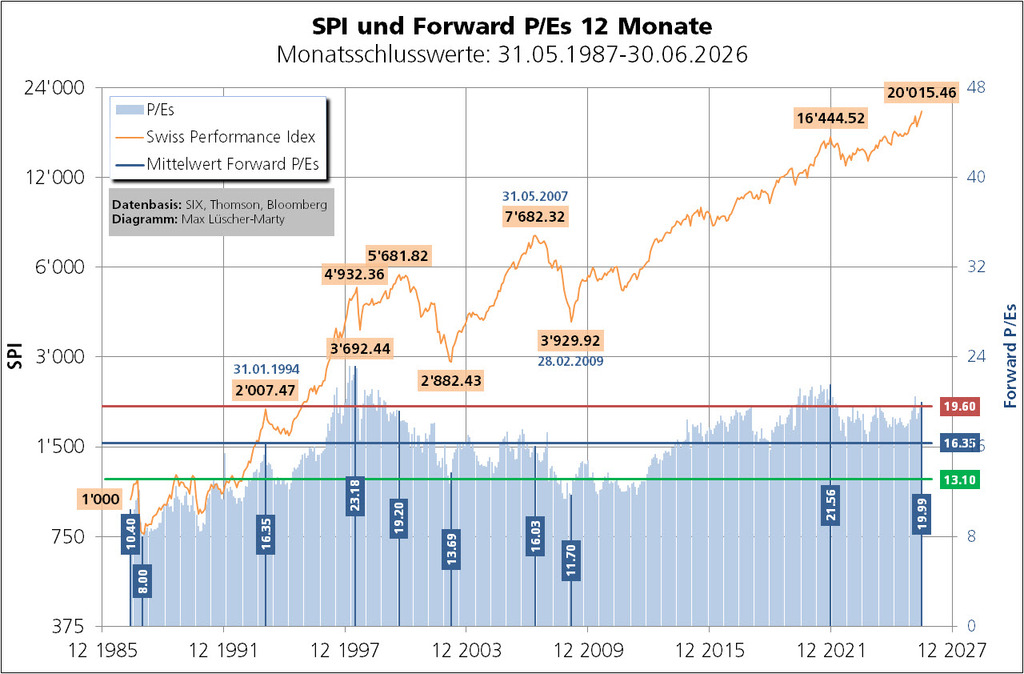
Abbildung 6
Das aktuelle KGV von 19.99 notiert 3.64 Punkte bzw. 22,26% (19.99÷16.35 –1 = 0.2226) über dem Mittelwert. Man muss von einer starken Überbewertung sprechen. KGVs von 19.99 und mehr haben eine Wahrscheinlichkeit von rund 13%! Die Luft nach oben ist also sehr dünn.
Hiezu folgende Ergänzung: Per 31.01.1994 rechnete sich ein P/E von gerade 16.35 (Abb. 6), dies bei einem SPI-Stand von 2'007.47 und 122.78 Gewinnpunkten (Abb. 5). Seither hat der SPI um den Faktor 9.9705 bzw. um 897.05% zugelegt, die Unternehmensgewinne dagegen nur um den Faktor 8.1536 bzw. 715,36%. Teilt man die 9.9705 durch 8.1536, gelangt man (mit einer kleinen Rundungsdifferenz) zur oben festgehaltenen Überbewertung von 22.26% (9.9705÷8.1536 –1).
Multipliziert man Monat für Monat die erwarteten Gewinne mit dem «fairen» KGV von 16.35, erhält man – als eine Art Pendant zum TK-Barometer – den KGV-Aktienbarometer.
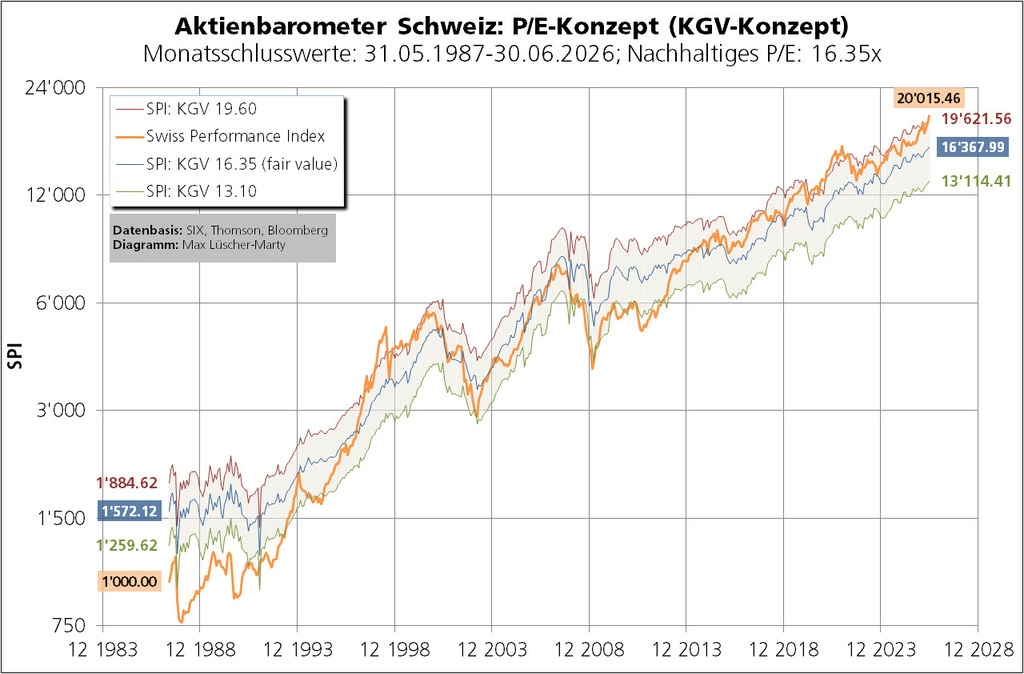
Abbildung 7
Auf Basis eines nachhaltigen Markt-KGV (Markt-P/E) für den Aktienmarkt Schweiz von 16.35, ergibt sich per 30.06.2026 ein «fairer» SPI-Indexstand von 16'367.99 Punkten (16.35x1'001.10). Basierend auf einer Standardabweichung von 3.25 KGV-Punkten, rechnet sich für den SPI mit einer Wahrscheinlichkeit von rund 68% eine Bandbreite von 13'114.41 bis 19'621.56 Punkten.
Die mittlere Sicht auf Grundlage des KGV-Konzepts deutet an, dass die Gewinnerwartungen (Konsens-Schätzungen) das aktuelle Niveau des CH-Aktienmarkts nicht rechtfertigen. Die Konsens-Schätzungen entsprechen notabene den mittleren Gewinnerwartungen der analysierten SPI-Unternehmen.
Die kurze Sicht: Technische Indikatoren im roten Bereich
Gleitende Durchschnitte
Gleitende Durchschnitte (Moving Average, MAV) bzw. gleitende Durchschnittslinien auf Basis von Tagesschlusskursen schreiben Tag für Tag den Durchschnittskurs für eine bestimmte Anzahl zurückliegender Börsentage fort (oft für die letzten 20, 50 oder 200 Tage). Sie zeigen, ob ein Trend noch intakt ist oder ob ein alter durch einen neuen Trend abgelöst wird.
Im Rahmen von Gesamtmarktanalysen hat die 50/200-Crossover-Regel einen hohen Stellenwert. Kreuzt die 50-Tage-Linie die 200-Tage-Linie von unten nach oben – man spricht vom Goldenen Kreuz (Golden Cross) – ist ein Baisse-Trend zu Ende und es bahnt sich eine Hausse an. Umgekehrt (50-Tage-Linie durchstösst die 200-Tage-Linie von oben nach unten) spricht man von einem Todeskreuz (Death Cross).
Am 13.02.2025 durchstiess die 50-Tage-Linie die 200-Tage-Linie von unten nach oben. Das war ein Kaufsignal (siehe jüngster grüner Kreis). Es hielt auch dem «Trump-Crash» stand und das Signal leuchtet immer noch grün.
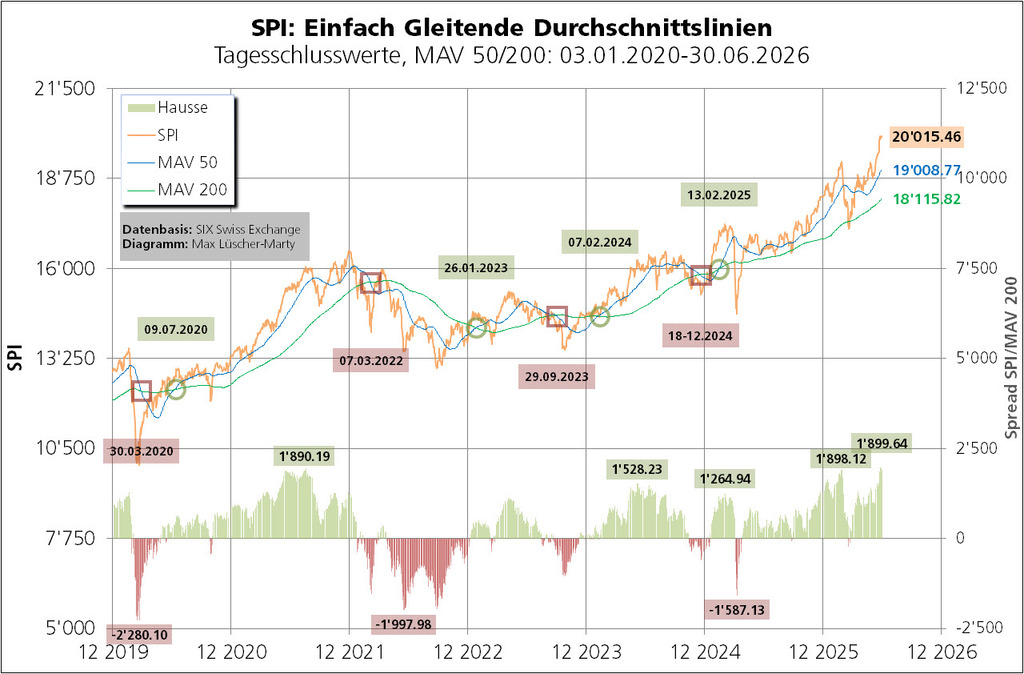
Abbildung 8
Betrachtet man den Abstand (Spread) zwischen dem SPI und 200-Tage-Linie, kommen Zweifel auf, ob die Euphorie noch zu Recht besteht. Mit 20'015.46 Punkten notiert der SPI 1'899.64 Punkte über dem MAV 200. Das ist der höchste Abstand seit 31.12.2019. Das «muss» (!?) ein Warnsignal sein.
Bollinger-Bänder
Bollinger-Bänder verknüpfen die Methode der gleitenden Durchschnitte mit der Volatilität.
Die Volatilität (Standardabweichung) ist ein Mass für die Stärke historischer Kursschwankungen. Bei den Bollinger-Bändern dienen als Berechnungsgrundlage oft die letzten 20, 50 oder 200 Tagesschlusskurse.
Das folgende Diagramm zeigt das Bollinger-Band auf Basis des 200-Tage-MAV und der 200-Tage-Volatilität:
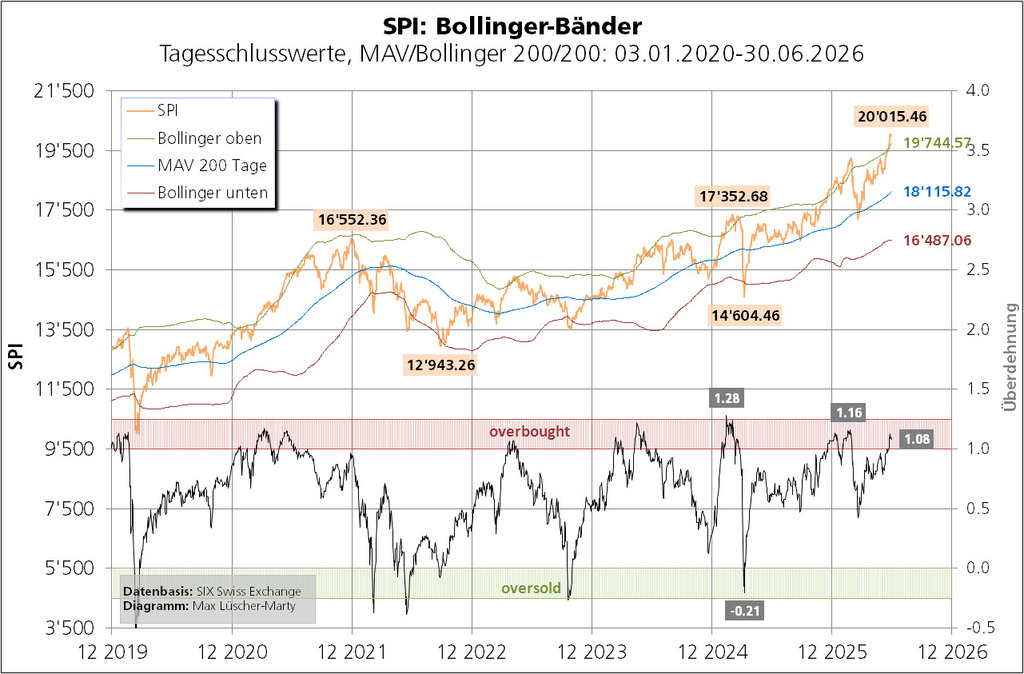
Abbildung 9
Bewegungen des Basiswerts über das obere bzw. das untere Band hinaus signalisieren ein Über- bzw. Unterschiessen (overbought bzw. oversold).
Seit Mitte Juni 2026 positioniert sich der SPI im Overbought-Bereich. In einem sich ausweitenden Bollinger-Band ist das kein wirklich gutes Zeichen. Fehlsignale am oberen Bandende sind allerdings keine Seltenheit.
Fibonacci-Retracements: Wie stark könnte eine Korrektur ausfallen?
Am 01.04.2025 schloss der SPI mit 16'912.97 Punkten. Tags darauf präsentierte US-Präsident Trump seine berühmt-berüchtigte Zolltafel. Das liess den SPI praktisch im freien Fall abstürzen – bis auf ein Tagestief von 14'361.69 Punkten am Mittwoch, 09.04.2025. Unterbrochen zwar durch die Iran-Krieg-Korrektur im März dieses Jahres, erreichte der SPI im Tagesverlauf des 30. Juni 2026 sein bisheriges Allzeithoch von 20'141.92 Punkten.
Etliches deutet aktuell auf eine Überbewertung und auf eine bevorstehende Korrektur hin. Gewissheit gibt es selbstverständlich keine.
Aber wohin könnte eine allfällige Korrektur führen? Technische Analysten greifen hier gerne auf die Fibonacci-Retracements (siehe Erläuterung im Anhang). Im nicht allzu schlimmen Fall könnte die Talfahrt schon bei rund 19'300 SPI-Punkten enden. Sollte diese Marke nicht halten, lägen die nächsten Widerstände im Bereich von 18'800 und 17'900 Punkten. Die kritische Schwelle liegt bei rund 17'250 Punkten. Deren Verletzung könnte zu einem Test der noch tieferen Marken führen.
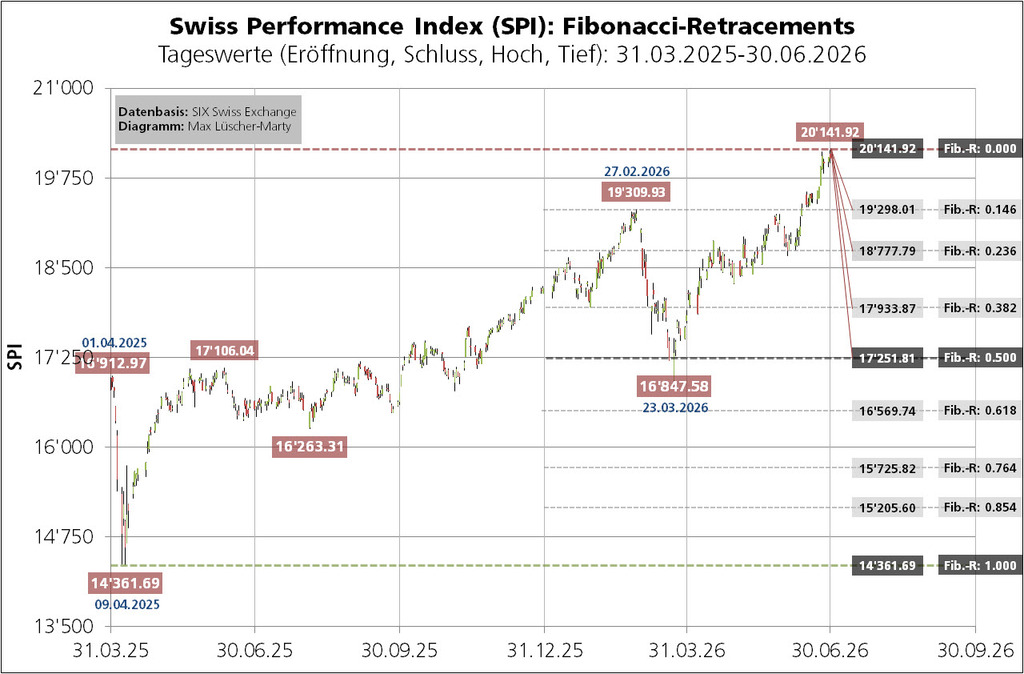
Abbildung 10
Zusammenfassung
In der langen Sicht (Trendkanal-Konzept) notiert der SPI und mithin der Aktienmarkt Schweiz rund 9% oberhalb des Trendwachstums. Man kann von einer moderaten Überbewertung sprechen. Mit einem Anlagehorizont von 4.5 Jahren (bis Ende 2030) liegt das Verlustrisiko bei rund 20%; die Wahrscheinlichkeit einer mittleren Jahresrendite von 5% und mehr bei rund 60%.
Aus einer mittleren Optik (KGV-Konzept) rechtfertigen die Gewinnerwartungen für die kommenden 12 Monate den aktuellen Stand des SPI mit 20'141.92 Punkten nicht. Das KGV (P/E) von 19.99 markiert eine starke Überbewertung. Gemessen am mittleren KGV von 16.35 rechnet sich ein «fairer» SPI von 16'367.99 Punkten. Die Überbewertung rechnet sich mit 22,26% und das akute Korrekturpotential mit 18,21%.
Kurzfristig ist das Korrekturrisiko aus kalendarischen und charttechnischen Erwägungen hoch. Zum Ersten stehen wir am Anfang des historisch schwächsten 3. Quartals. Zum Zweiten hat sich der SPI vom 200-Tage-Durchschnitt so stark entfernt wie noch nie in den letzten 5½ Jahren. Zum Dritten hat der SPI das obere Ende des 200-Tage-Bollinger-Bandes überschritten.
Auch das politische und wirtschaftliche Umfeld gibt wenig Grund zum Optimismus. Die Iran-Krise ist nicht überwunden, im Ukraine-Krieg ist man von einer Deeskalation nach wie vor weit entfernt und China demonstriert unverhohlen seine militärische Stärke. Das von den USA angestossene Karussell der gegenseitigen Zolldrohungen dreht sich munter weiter. Die Staatsverschuldung – in den USA, aber auch in «führenden» Ländern Europas – wächst munter weiter und lässt Zinssenkungen nicht wirklich zu. Deutschland, der europäische Wirtschaftslokomotive, geht mehr und mehr der Schnauf aus. Die KI-Euphorie scheint keine Grenzen zu kennen und schürt in den USA eine brandgefährliche Börsenblase.
An meiner «Strategie» – 50% bis 60% CH-Aktien und 40% bis 50% Liquidität – halte ich fest. Bei der Aktienauswahl setze ich auf ein Mehrfaktoren-Modell mit Fokus auf Value Titel. Hier meine «Hitparade» der SMI-Titel:
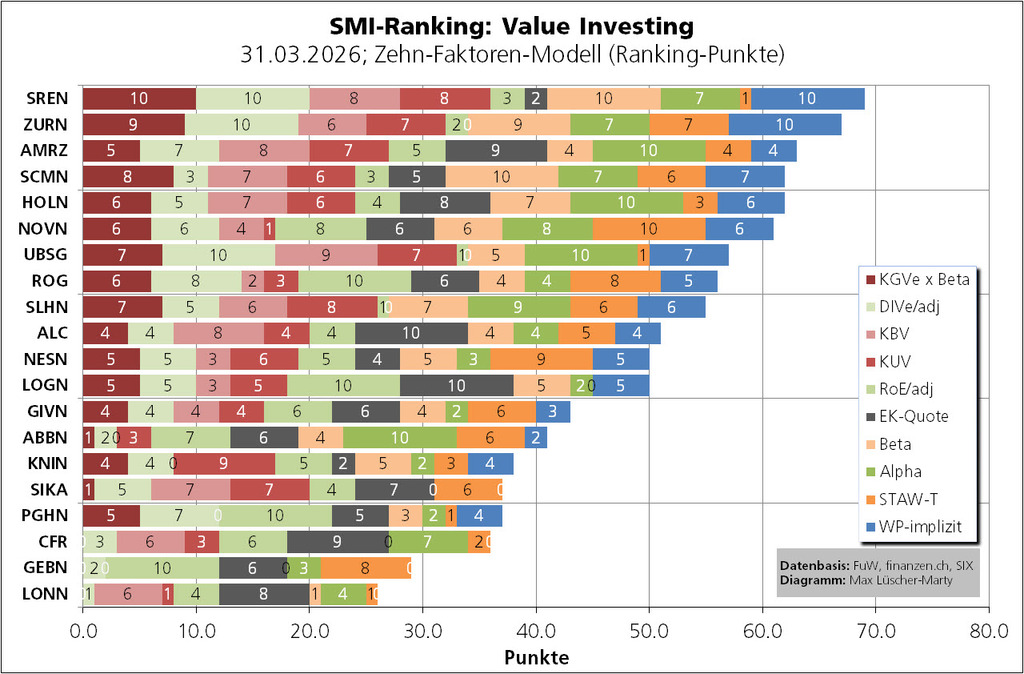
Abbildung 11
Im Titel habe ich von aufziehenden Gewitterwolken gesprochen. Solche können sich auflösen oder verziehen. Sie können sich aber auch entladen. Eine gröbere Korrektur in Richtung 17'000 SPI-Punkte kann ich mir gut vorstellen. Aber, wie gesagt: Gewissheiten gibt es im Finance keine, nur Wahrscheinlichkeiten. Mir ist einfach ein wenig unwohl. Und das Bauchgefühl ist ab und an kein wirklich schlechter Ratgeber.
Max Lüscher-Marty
Zizers, 7. Juli 2026
Bollinger Bänder kurz erklärt
Um die gleitenden Durchschnittslinien, etwa auf Basis der letzten 20, 50 oder 200 Tage, lassen sich Bänder mit konstanten oder variablen Bandbreiten legen. Bewegungen des Basiswerts über das obere bzw. das untere Band hinaus signalisieren ein Über- bzw. Unterschiessen (overbought bzw. oversold).
Während Prozentbänder, so etwa ein Band von +/–10%, die Bewegungen des gleitenden Durchschnitts «eins zu eins» mitmachen, verändert sich die Bandbreite der von John Bollinger in den 1980er-Jahren entwickelten Bollinger-Bänder laufend. Massgebend ist die doppelte Standardabweichung auf der Basis der absoluten Kursentwicklung über eine bestimmte Zeitperiode (z.B. 20, 50 oder 200 Tage). Legt der Basiswertkurs mehr und mehr zu, verengt sich das Band, gibt der Basiswert stark und stärker nach, weitet sich das Band aus.
Berührt der Basiswertkurs das obere bzw. das untere Band, wird dies als Überdehnung interpretiert. Das Investment gilt als überkauft (oberes Band) bzw. als überverkauft (unteres Band). Wenn der Kurs am unteren Band abprallt und die Durchschnittslinie durchbricht, wird das obere Band zum Kursziel nach oben. Schlägt der Kurs am oberen Band an und durchstösst die Durchschnittslinie von oben nach unten, wird das untere Band zum Kursziel nach unten.
Fibonacci-Retracements kurz erklärt
Fibonacci-Retracement-Levels werden in der Technischen Analyse verwendet, um Unterstützungs- und Widerstandspunkte zu orten. Grundidee ist die simple Feststellung, dass auf jeden Aufwärtstrend (Bullenmarkt) und jeden Abwärtstrend (Bärenmarkt) über kurz oder lang eine Gegenbewegung (Korrektur) folgt. Um das Ausmass dieser Gegenbewegungen abzuschätzen, greifen Techniker gerne auf die Fibonacci-Zahlenreihe zurück. Begründer dieser Zahlenreihe ist Leonardo Pisano (ca. 1170 bis ca. 1240), genannt Fibonacci, der wohl bedeutendste Mathematiker des Mittelalters.
Die Fibonacci-Zahlenreihe beginnt wie folgt: 1, 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144, usw. Dabei gilt: 1+1=2, 1+2=3, 2+3=5, 3+5=8, 5+8=13, 8+13=21, 13+21=34, usw. Das Besondere an dieser Zahlenfolge ist, dass sie mit einem praktisch konstanten Faktor von 1.618 wächst (21÷13=1.615, 89÷55 =1.618, 144÷89=1.618, 233÷144=1.618, usw.). Auch die Division der kleineren durch die grössere Zahl ergibt einen praktisch konstanten Wert von 0.618 (55÷89= 0.618, 89÷144=0.618, usw.). Teilt man eine Fibonacci-Zahl durch die vorletzte (z.B. 144÷55), rechnet sich jeweils ein Wert von ziemlich genau 2.618. Der reziproke Wert davon ist 0.382 (z.B. 55÷144).
Das Ausmass der Korrekturen nach einem Aufwärtstrend (siehe das Diagramm mit den Fibonacci-Retracements) wird wie folgt bestimmt: H – (H – L) x Fibonacci-Verhältniszahl. H steht für das zwischenzeitliche Höchst und L für das zwischenzeitliche Tiefst. Oft verwendete Fibonacci-Verhältniszahlen sind 0.382, 0.500 (als Zwischenwert) und 0.618. Das 50%-Niveau gilt als eines der wichtigsten Niveaus. Wird es durchbrochen, ist mit einer Fortsetzung des Auf- bzw. Abwärtstrends zu rechnen.
Bestimmt man für den Swiss Performance Index (SPI) das jüngste Höchst mit 20'015.46 und das jüngste Tiefst mit 14'361.69 Punkten, ergibt sich das Retracement-Level bei einer Verhältniszahl von 0.382 wie folgt: 20'141.92 – ((20'141.92 – 14'361.69) x 0.382)) = 17'933.87. Die Retracement-Levels bei einer Verhältniszahl von 0.236 oder etwa von 0.618 sind 18'777.79 bzw. 16'569.74.
Voraussichtlich nächstes Update:
05. Oktober 2026
