
Aktienbarometer Schweiz – 15. August 2025
Vorbemerkung
Meine Einschätzungen verstehen sich als Beitrag zur Meinungsbildung – nicht mehr, aber hoffentlich auch nicht weniger. Finanzmärkte im Allgemeinen und Aktienmärkte im Besonderen verhalten sich zu oft wie ungezogene Kinder. Sie halten sich nicht gerne an Regeln, auch wenn diese zuweilen durchaus vernünftig erscheinen.
Ich halte mich im Folgenden an den Swiss Performance Index (SPI). Der SPI ist ein Total Return Index und umfasst alle (rund 205) an der SIX primär kotierten Aktien (ohne Investmentgesellschaften). Er zeigt die Entwicklung des Aktienmarkts Schweiz unter der Annahme, dass die geleisteten Bruttodividenden unmittelbar reinvestiert werden.
7,87% Zwischenperformance (YTD) per 15.08.2025
Am Freitag, 03. Januar, eröffnete der SPI das Aktienjahr 2025 mit 15'545.09 Punkten. Praktisch aus dem Stand schoss der SPI bis zum 03. März um stolze 11,85% nach oben. Und dann: Nach einem volatilen Seitwärts bis 23. März bröckelte der SPI bis zum Mittwoch, 02. April, nach und nach auf unter 16'800 Punkte ab. Grund dafür war die Sorge, US-Präsident Trump könnte am angekündigten «Liberation Day» allzu mächtig auf die Zollpauke hauen. Was aber am Mittwochabend MEZ auf der Zolltafel zu lesen war, versetzte wohl auch die grössten Skeptiker in ungläubiges Staunen. Kein Wunder, dass die Aktienbörsen weltweit auf Tauchstation gingen. Gemessen am zwischenzeitlichen Höchst von 17'386.61 Punkten verlor der SPI bis zum 09. April satte (–)17.40%. Und schon war der Spuk – zumindest vorübergehend – vorbei: Trumps Teilrückzieher (TACO: Trump Always Chickens Out) katapultierte den SPI innert weniger Wochen wieder über die 17'000-Punkte-Marke, die in der Folge allerdings nicht gehalten werden konnte. Wer nun damit rechnete, Trumps 39%-Zoll-Geschenk zum Schweizer Nationalfeiertag liesse den SPI erneut in die Tiefe rauschen, wurde auf dem falschen Fuss erwischt. Zwar eröffnete der SPI am Montag, 04. August, rund (–)1,50% unter dem Schlusskurs vom Donnerstag, 31. Juli. Am Abend war der Verlust praktisch wieder wettgemacht. Damit aber nicht genug: Am Freitagabend, 15. August, schloss der SPI – als wäre nichts gewesen – mit 16'768.59 Punkten und einer aufgelaufenen Jahresrendite (YTD) von 7,87%!
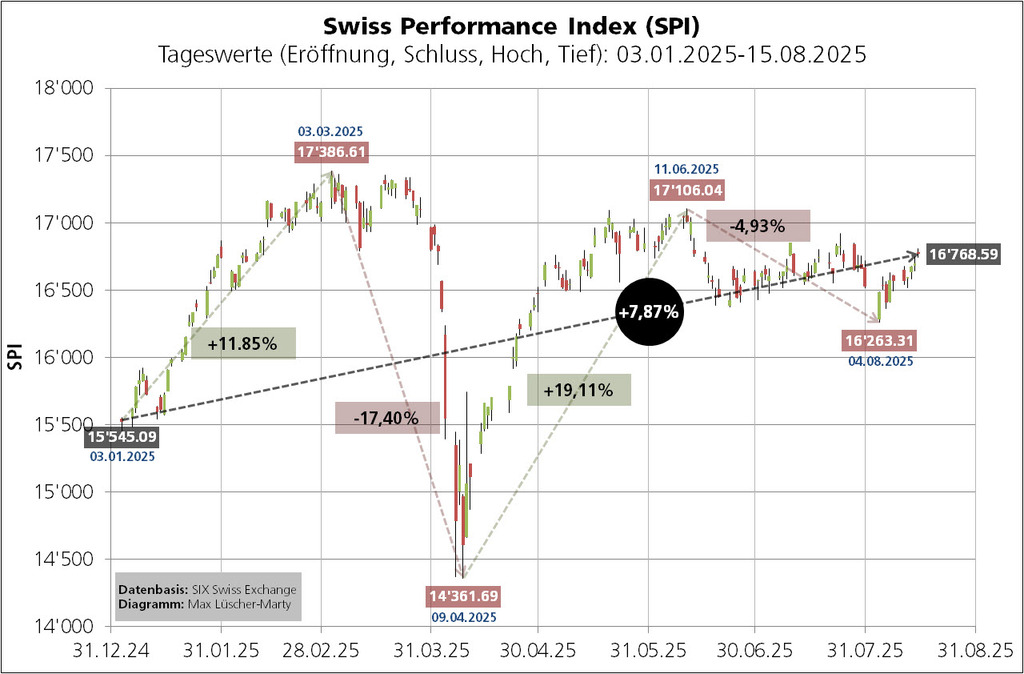
Abb. 1
Sell at the end of July and say goodbye, …
… but remember to come back at the end of September.
Wie das folgende Diagramm (Abb. 2) zeigt, war der bisherige Jahresverlauf – nicht wirklich überraschend – ziemlich untypisch. Während der Januar das SPI-Mittel (1988 bis 2024) deutlich übertrumpfte (+8,20% zu +0,34%), blieben der April (–2,04% zu +1,43%) und der Mai (–1,91% zu +2,15%) stark zurück. Immerhin: Die Zwischenperformance per Ende Juli von 6,81% notierte nur knapp unter dem mittleren Erwartungswert von 7,14%. Nimmt man die mittlere Entwicklung des SPI als Orientierungshilfe, lassen der August (–0,95%) und der September (–1,25%) keine Vorfreude aufkommen. Aus historischer Sicht könnte die schöne Zwischenperformance per Mitte August (7,87%) bis Ende September gut und gerne auf unter 5% tauchen.
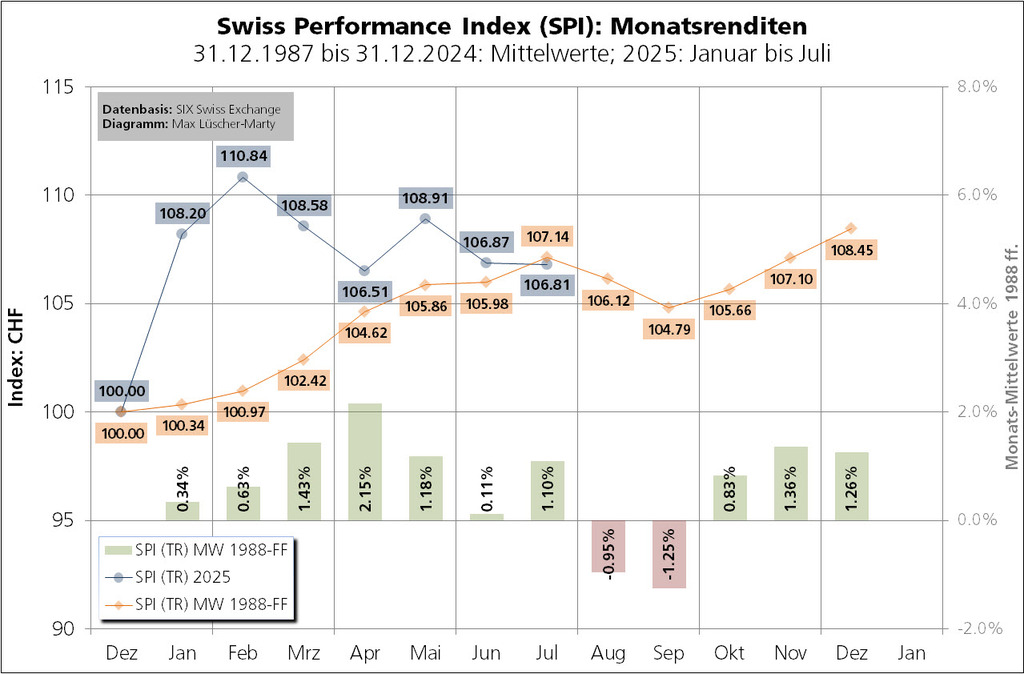
Abb. 2
Die lange Sicht: Trendkanal-Aktienbarometer Schweiz
Am Freitag, 15.08.2025, schloss der SPI mit 16'768.59 Punkten. Gemessen am «neutralen» Wert (Mittelwert) meines Trendkanals von aktuell 17'128.55 SPI-Punkten, notiert der CH-Aktienmarkt 359.96 Punkte unter Wert. Prozentual beträgt die Unterbewertung (–)2,10% (16'768.59÷17'128.55 –1).
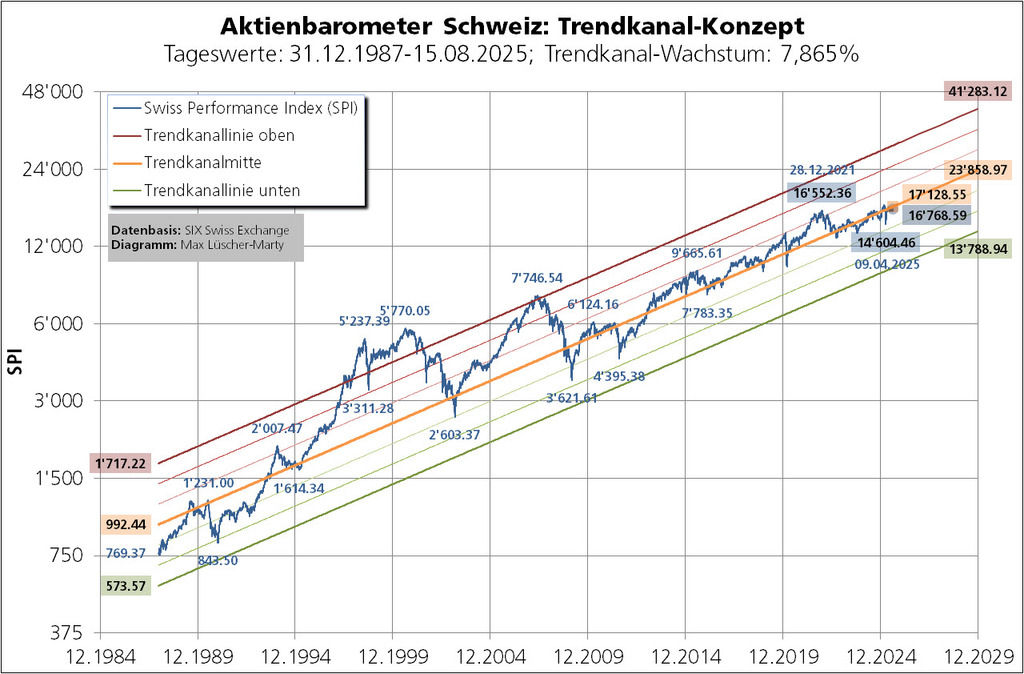
Abb. 3
Mein Trendkanal-Aktienbarometer (kurz: TK-Aktienbarometer) auf Punktebasis kann den Eindruck erwecken, als halte sich das volatile Auf und Ab des CH-Aktienmarktes in relativ engen Grenzen. Ich dopple deshalb mit dem TK-Aktienbarometer auf Prozentbasis nach. Wie ersichtlich (Abb. 4), weist dieser eine Unterbewertung von (–)2,12% aus. Der (auf diesem Niveau) kleine Unterschied zu (–)2,10% ist der Skalierung mittels stetiger Renditen geschuldet (siehe die Erläuterungen für Erstnutzer).
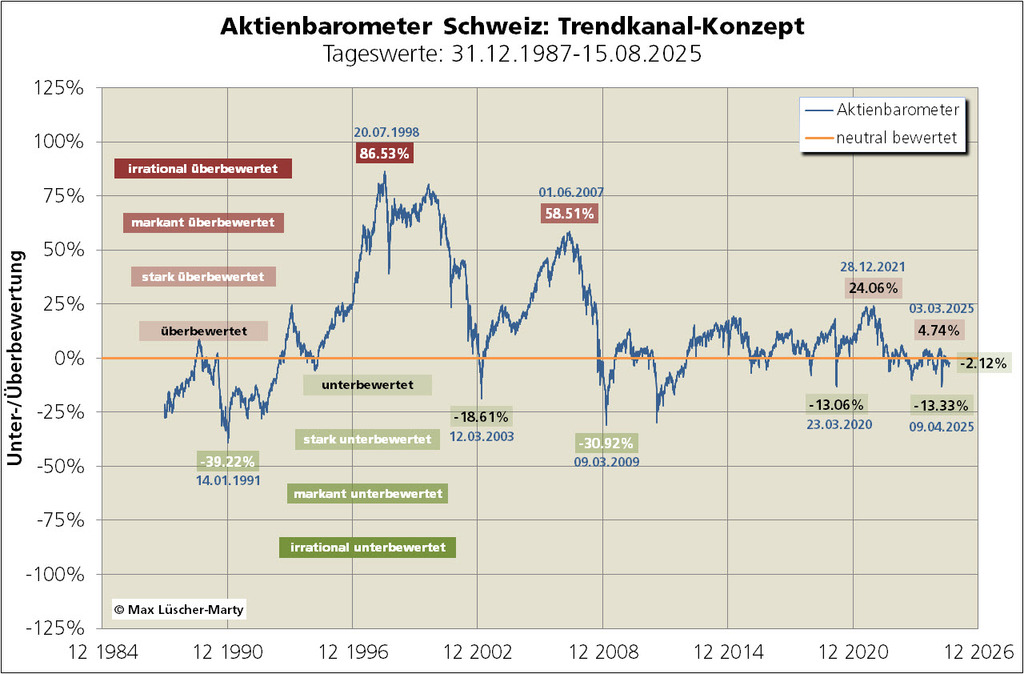
Abb. 4
Wer wirklich langfristig denkt und darauf vertraut, dass der CH-Aktienmarkt einem – wenn auch volatilen – Aufwärtstrend folgt, darf durchaus zuversichtlich in die lange Zukunft blicken. Die Störmanöver eines Herrn Trump sind zwar ärgerlich, aber ganz gewiss nicht nachhaltig.
Die mittlere Sicht: KGV-Aktienbarometer Schweiz
Die bisherigen Ausführungen basieren auf der Analyse und Interpretation historischer Datenreihen. Sie blenden das aktuelle/erwartete wirtschaftliche und politische Umfeld aus. Mit dem leicht nachvollziehbaren KGV- bzw. P/E-Konzept bringe ich einen Aspekt der fundamentalen Sicht ins Spiel.
Das KGV (Kurs-Gewinn-Verhältnis) bzw. das P/E (Price/Earnings Ratio) ergibt sich, indem man den aktuellen Kurs einer Aktie durch den Unternehmensgewinn (Jahresgewinn) pro Aktie (englisch: Earnings per Share, EPS) teilt. Bei einem Aktienkurs von bspw. CHF 80.00 und einem EPS von bspw. CHF 5.00 rechnet sich ein KGV (P/E) von 16 (80÷5 = 16). Das KGV (P/E) wird (z.B. von Bloomberg) auch für wichtige Aktienindizes publiziert. Man spricht vom Markt-KGV (englisch: Market P/E). Werden bspw. für einen Aktienmarkt (Aktienindex) 14'000 Punkte und ein Markt-KGV (Marktet P/E) von 17.50 ausgewiesen, entsprechen die kumulierten Gewinne der im Index enthaltenen Aktien 800 Indexpunkten (14'000÷17.50 = 800).
Per 15.08.2025 veranschlagt Bloomberg die erwarteten Gewinne für die nächsten 12 Monate mit 904.30 Punkten. Das ergibt ein Markt-KGV von 18.54 (16'768.59÷904.30 = 18.54). Entsprechend wird am CH-Aktienmarkt im Schnitt 18.54-mal der erwartete Gewinn bezahlt.
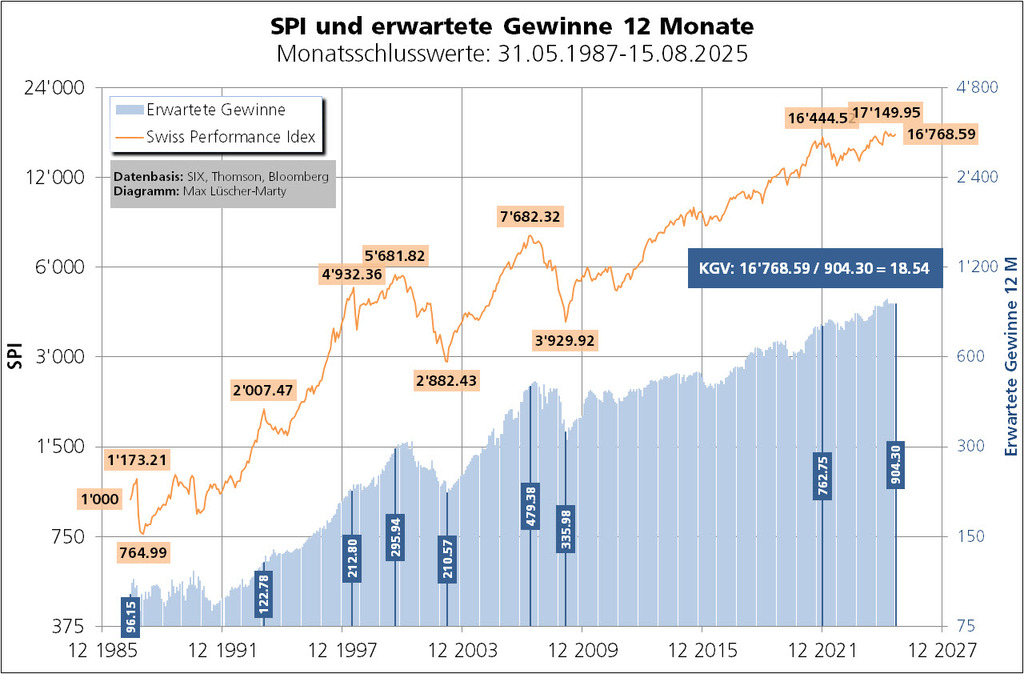
Abb. 5
Der historische Mittelwert des SPI-KGV rechnet sich mit rund 16.35 und die Standardabweichung mit rund 3.25. (Abb. 6). KGVs von 19.60 (16.35+3.25) und mehr bzw. von 13.10 (16.353.25) und weniger haben eine Wahrscheinlichkeit von je rund 16%.
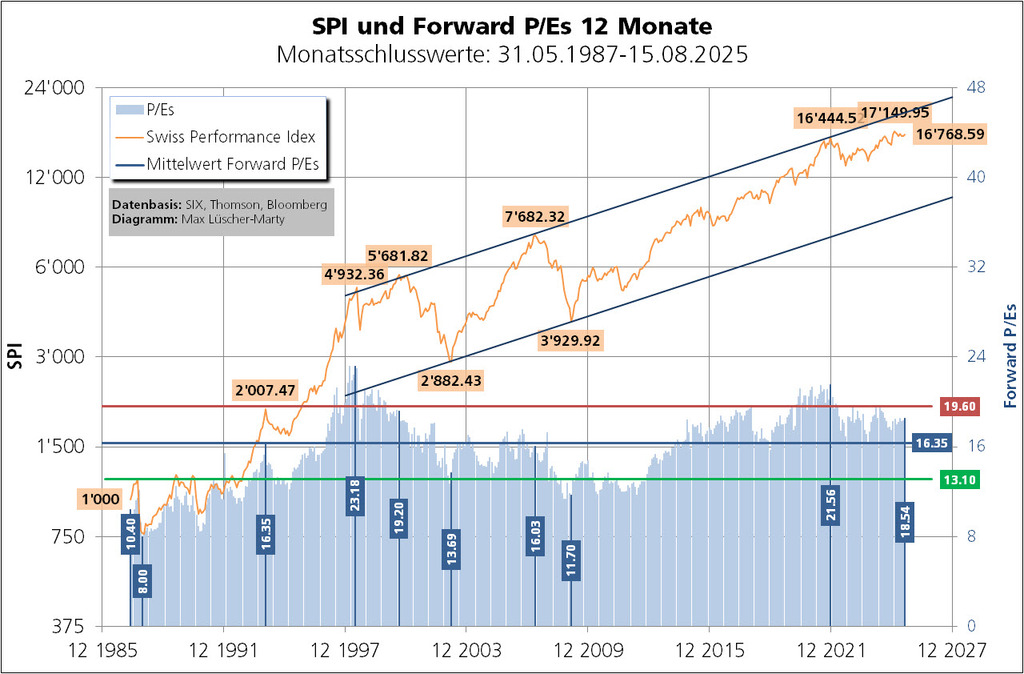
Abb.6
Das aktuelle KGV von 18.54 notiert 2.19 Punkte bzw. 13,39% (18.54÷16.35 –1 = 0.1339). über dem Mittelwert. Man muss von einer relativ starken Überbewertung sprechen. KGVs von 18.54 und mehr haben eine Wahrscheinlichkeit von rund 25%! Die Luft nach oben ist also recht dünn.
Multipliziert man Monat für Monat die erwarteten Gewinne mit dem «fairen» KGV von 16.35, erhält man – als eine Art Pendant zum TK-Barometer – den KGV-Aktienbarometer.
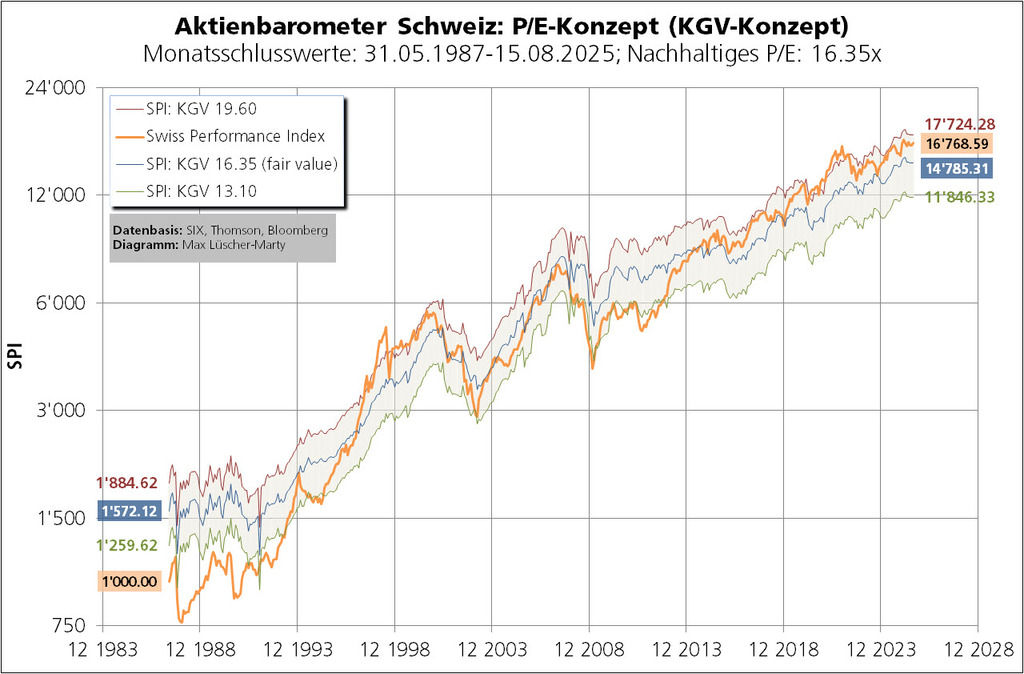
Abb. 7
Auf der Basis eines nachhaltigen Markt-KGV (Markt-P/E) für den Aktienmarkt Schweiz von 16.35, ergibt sich per 15.08.2025 ein «fairer» SPI-Indexstand von 14'785.31 Punkten (16.35x904.30). Basierend auf einer Standardabweichung von 3.25 KGV-Punkten, rechnet sich für den SPI mit einer Wahrscheinlichkeit von rund 68% eine Bandbreite von 11'846.33 bis 17'724.28 Punkten.
Die mittlere Sicht auf Grundlage des KGV-Konzepts deutet an, dass die Gewinnerwartungen (Konsens-Schätzungen) das aktuelle Niveau des CH-Aktienmarkts nicht rechtfertigen. Die Konsens-Schätzungen entsprechen notabene den mittleren Gewinnerwartungen der analysierten SPI-Unternehmen.
Die Diskrepanz zwischen einer leichten Unterbewertung gemäss TK-Konzept (–2,10%) und einer recht hohen Überbewertung gemäss KGV-Konzept (+13,39%) bedeutet, dass die Bäume in den kommenden Monaten wohl nicht in den Himmel wachsen werden. Der forsche Auf- oder Ausbau eines CH-Aktienportfolios ist aktuell nicht angezeigt.
Die kurze Sicht: Technische Indikatoren
Kreuzpunkte zwischen der 50- und der 200-Tage-Linie, 20-Tage-Volatilität
Gleitende Durchschnitte (Moving Average, MAV) sind die vielseitigsten und am häufigsten benutzten technischen Indikatoren. Sie zeigen, ob ein Trend noch intakt ist oder ob ein alter durch einen neuen Trend abgelöst wird.
Im Rahmen von Gesamtmarktanalysen hat die 50/200-Crossover-Regel einen hohen Stellenwert. Kreuzt die 50-Tage-Linie die 200-Tage-Linie von unten nach oben – man spricht vom Goldenen Kreuz (Golden Cross) – ist ein Baisse-Trend zu Ende und es bahnt sich eine Hausse an. Umgekehrt (50-Tage-Linie durchstösst die 200-Tage-Linie von oben nach unten) spricht man von einem Todeskreuz (Death Cross).
Am 13.02.2025 durchstiess die 50-Tage-Linie die 200-Tage-Linie von unten nach oben. Das war ein Kaufsignal (siehe jüngster grüner Kreis). Es hielt auch dem «Trump-Crash» stand. Seit Mitte Juli nähert sich die 50-Tage-Linie der 200-Tage-Linie wieder an. Absehbare schlechte Nachrichten aus Politik und/oder Wirtschaft könnten schon bald ein Verkaufssignal generieren.
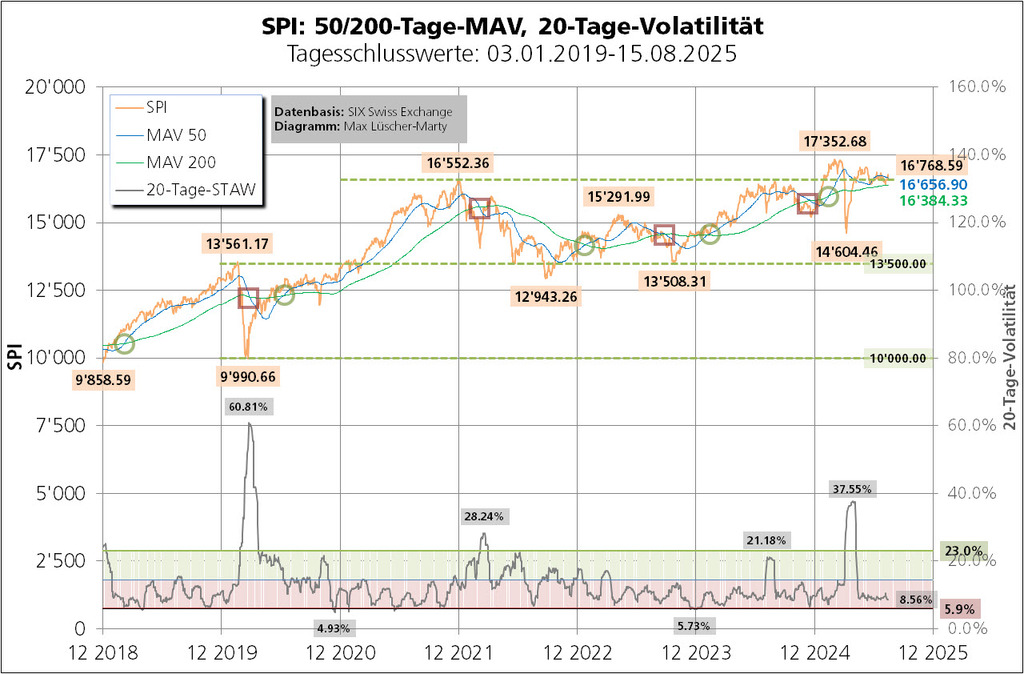
Abb. 8
Mit 8,56% ist die 20-Tage-Volatilität erstaunlich tief. Ob diese Ruhe bzw. die Gelassenheit der Börsenteilnehmer wirklich gerechtfertigt ist, wird sich zeigen. Zweifel sind angebracht.
Bollinger-Bänder
Bollinger-Bänder verknüpfen die Methode der gleitenden Durchschnitte mit der Volatilität. Das folgende Diagramm veranschaulicht dies anhand des 200-Tage-MAV und der 200-Tage-Volatilität:
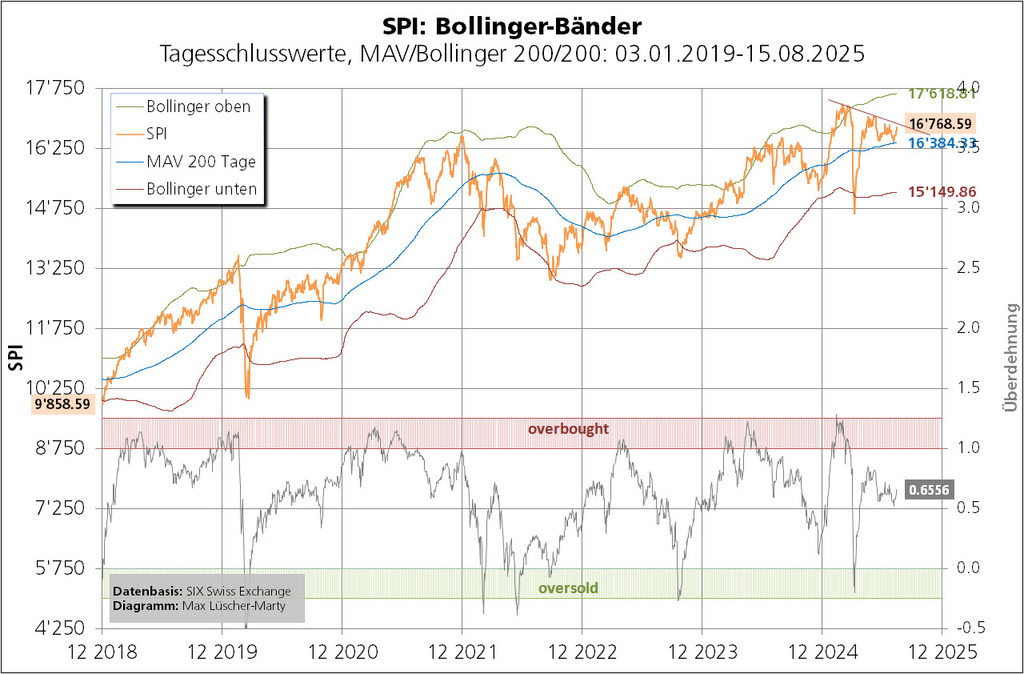
Abb. 9
Sollte der SPI den 200-Tage-MAV in absehbarer Zeit von oben nach unten durchstossen, wäre eine Korrektur in Richtung unteres Bandende (aktuell: 15'149.86 Punkte) durchaus möglich.
Bewegungen des Basiswerts über das obere bzw. das untere Band hinaus signalisieren ein Über- bzw. Unterschiessen (overbought bzw. oversold). Wie die Zeit vor und nach dem Trump-Crash zeigt, hat das 200-Tage-Bollinger-Band ziemlich gut funktioniert.
Fibonacci-Retracements
Wie zu Beginn festgehalten, hat der SPI vom 03. März 2025 (Tageshöchst: 17'386.61) bis zum 09. April 2025 (Tagestiefst: 14'361.69) 17,40% verloren. In der Folge hat der SPI die Fibonacci-Marken von 15'075.57, 15'517.21, 15'874.15, und 16'231.09 locker übersprungen. An der Marke von 16'944.96 tut sich der SPI allerdings schwer. Eine Herbst-Korrektur unter die Marke von 15'874.15 würde mich nicht überraschen.
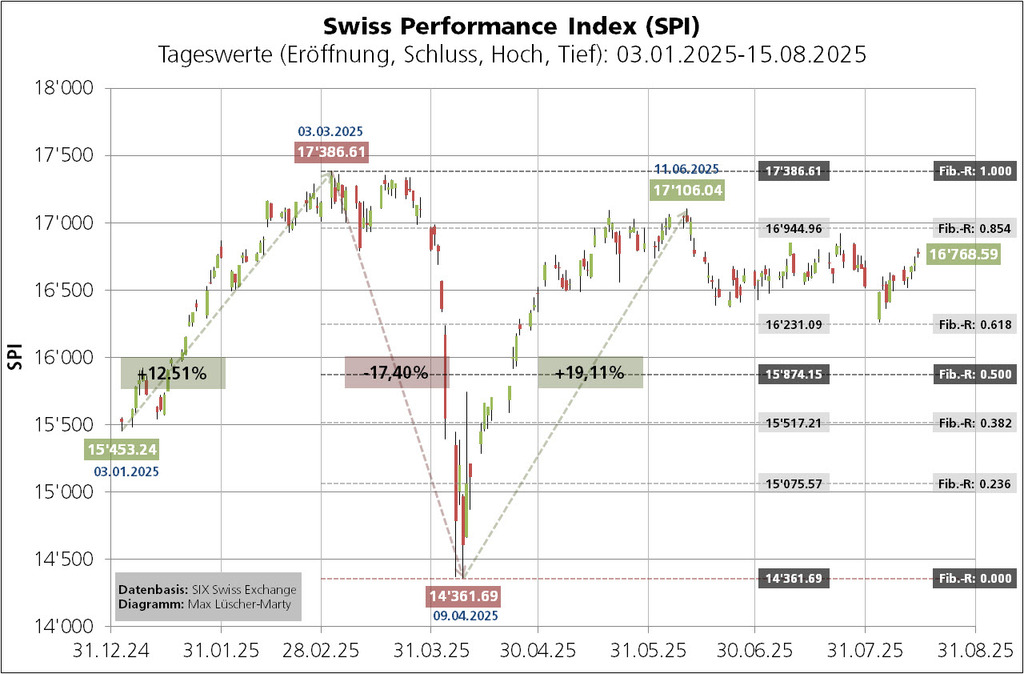
Abb. 10
Zusammenfassung
In der langen Sicht (Trendkanal-Konzept) notiert der SPI und mithin der Aktienmarkt Schweiz gut 2% unterhalb des Trendwachstums. Mit einem Anlagehorizont von gut drei Jahren (bis Ende 2028) rechnet sich auf Basis meines Trendkanals eine Verlustwahrscheinlichkeit von 15,70% und mit einem Anlagehorizont von gut fünf Jahren (bis Ende 2030) von 12,15%. Auf mittlere und lange Sicht darf mit einer Wahrscheinlichkeit von gegen 70% mit einer durchschnittlichen Jahresrendite von 5% und mehr gerechnet werden.
Aus einer mittleren Optik (KGV-Konzept) rechtfertigen die Gewinnerwartungen für die kommenden 12 Monate den aktuellen Stand des SPI nicht. Das KGV (P/E) von 18.54 markiert eine relativ starke Überbewertung. Gemessen am mittleren KGV von 16.35 beträgt das unmittelbare Korrekturpotenzial fast 12%.
Kurzfristig ist aus kalendarischen, charttechnischen und politisch/wirtschaftlichen Erwägungen das Korrekturrisiko eher hoch. Zum ersten stehen wir mitten in den «Korrekturmonaten» August und September. Zum zweiten leuchten die präsentierten charttechnischen Signale nicht wirklich grün. Zum dritten verspricht die Trumpsche Unberechenbarkeit weder politisch noch wirtschaftlich etwas Gutes. Dem hat Europa nichts entgegenzusetzen. Allfällige Leitzinssenkungen der US-Notenbank oder der EZB werden kaum mehr als ein Strohfeuer auslösen.
An meiner eigenen «Strategie» – rund 50% CH-Aktien (Ziel: Dividendenrendite von mindestens 3,5%) und 50% Liquidität bzw. Festgelder – halte ich fest. Die eine oder andere (fundamental attraktive) CH-Aktie behalte ich für Zukäufe im Auge. Im übrigen habe ich ein paar SMI-Puts laufen.
Max Lüscher-Marty
Zizers, 18./19. August 2025
Bollinger Bänder kurz erklärt
Um die gleitenden Durchschnittslinien, etwa auf Basis der letzten 20, 50 oder 200 Tage, lassen sich Bänder mit konstanten oder variablen Bandbreiten legen. Bewegungen des Basiswerts über das obere bzw. das untere Band hinaus signalisieren ein Über- bzw. Unterschiessen (overbought bzw. oversold).
Während Prozentbänder, so etwa ein Band von +/–10%, die Bewegungen des gleitenden Durchschnitts «eins zu eins» mitmachen, verändert sich die Bandbreite der von John Bollinger in den 1980er-Jahren entwickelten Bollinger-Bänder laufend. Massgebend ist die doppelte Standardabweichung auf der Basis der absoluten Kursentwicklung über eine bestimmte Zeitperiode (z.B. 20, 50 oder 200 Tage). Legt der Basiswertkurs mehr und mehr zu, verengt sich das Band, gibt der Basiswert stark und stärker nach, weitet sich das Band aus.
Berührt der Basiswertkurs das obere bzw. das untere Band, wird dies als Überdehnung interpretiert. Das Investment gilt als überkauft (oberes Band) bzw. als überverkauft (unteres Band). Wenn der Kurs am unte-ren Band abprallt und die Durchschnittslinie durchbricht, wird das obere Band zum Kursziel nach oben. Schlägt der Kurs am oberen Band an und durchstösst die Durchschnittslinie von oben nach unten, wird das untere Band zum Kursziel nach unten.
Max Lüscher-Marty
Fibonacci-Retracements kurz erklärt
Fibonacci-Retracement-Levels werden in der Technischen Analyse verwendet, um Unterstützungs- und Widerstandspunkte zu orten. Grundidee ist die simple Feststellung, dass auf jeden Aufwärtstrend (Bullen-markt) und jeden Abwärtstrend (Bärenmarkt) über kurz oder lang eine Gegenbewegung (Korrektur) folgt. Um das Ausmass dieser Gegenbewegungen abzuschätzen, greifen Techniker gerne auf die Fibonacci-Zahlenreihe zurück. Begründer dieser Zahlenreihe ist Leonardo Pisano (ca. 1170 bis ca. 1240), genannt Fibonacci, der wohl bedeutendste Mathematiker des Mittelalters.
Die Fibonacci-Zahlenreihe beginnt wie folgt: 1, 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144, usw. Dabei gilt: 1+1=2, 1+2=3, 2+3=5, 3+5=8, 5+8=13, 8+13=21, 13+21=34, usw. Das Besondere an dieser Zahlenfolge ist, dass sie mit einem praktisch konstanten Faktor von 1.618 wächst (21÷13=1.615, 89÷55 =1.618, 144÷89=1.618, 233÷144=1.618, usw.). Auch die Division der kleineren durch die grössere Zahl ergibt einen praktisch konstanten Wert von 0.618 (55÷89= 0.618, 89÷144=0.618, usw.). Teilt man eine Fibo-nacci-Zahl durch die vorletzte (z.B. 144÷55), rechnet sich jeweils ein Wert von ziemlich genau 2.618. Der reziproke Wert davon ist 0.382 (z.B. 55÷144).
Das Ausmass der Korrekturen nach einem Aufwärtstrend (siehe das Diagramm mit den Fibonacci-Retracements) wird wie folgt bestimmt: H – (H – L) x Fibonacci-Verhältniszahl. H steht für das zwischen-zeitliche Höchst und L für das zwischenzeitliche Tiefst. Oft verwendete Fibonacci-Verhältniszahlen sind 0.382, 0.500 (als Zwischenwert) und 0.618. Das 50%-Niveau gilt als eines der wichtigsten Niveaus. Wird es durchbrochen, ist mit einer Fortsetzung des Auf- bzw. Abwärtstrends zu rechnen.
Bestimmt man für den Swiss Performance Index (SPI) das jüngste Höchst mit 17'386.61 und das jüngste Tiefst mit 14'361.69 Punkten, ergibt sich das Retracement-Level bei einer Verhältniszahl von 0.236 wie folgt: 14'361.69 + (17'386.61 – 14'361.69) x 0.236) = 15'075.57. Die Retracement-Levels bei einer Ver-hältniszahl von 0.382 oder etwa von 0.618 sind 15'517.21 und 16'231.09.
Max Lüscher-Marty
Voraussichtlich nächstes Update:
09.01.2026
